Quand une statistique annonce que le pouvoir d’achat « augmente », beaucoup de personnes ne reconnaissent pas leur quotidien. Ce décalage n’a rien d’irrationnel : une moyenne nationale mesure une évolution globale, mais elle ne dit pas comment les revenus, les dépenses contraintes et les hausses de prix se répartissent entre les ménages.
Comprendre ce que recouvre le pouvoir d’achat permet de sortir d’un débat trompeur opposant les chiffres officiels au « ressenti ». Les deux ne parlent tout simplement pas toujours de la même réalité.
Plan de l'article
Ce que mesure réellement le pouvoir d’achat
Au sens économique, le pouvoir d’achat correspond à la quantité de biens et de services qu’un revenu permet d’acquérir. Son évolution dépend donc de deux éléments :
- l’évolution du revenu disponible, après impôts directs et prestations sociales ;
- l’évolution générale des prix à la consommation.
Si les revenus progressent plus vite que les prix, le pouvoir d’achat augmente. S’ils progressent moins vite, il diminue. Cette définition est utile pour suivre l’économie dans son ensemble, mais elle ne constitue pas le relevé bancaire d’un foyer réel.
Les organismes statistiques publient d’ailleurs plusieurs indicateurs : pouvoir d’achat total des ménages, pouvoir d’achat par habitant ou encore pouvoir d’achat par unité de consommation. Ce dernier cherche à tenir compte de la taille du ménage et des dépenses partagées, comme le logement ou l’abonnement à internet.
Pourquoi une moyenne peut masquer des baisses individuelles
Une moyenne additionne les situations avant de les répartir théoriquement entre tous. Elle peut donc progresser alors qu’une partie importante de la population s’appauvrit.
Prenons un exemple volontairement simplifié. Quatre ménages disposent chacun de 2 000 euros par mois et un cinquième de 10 000 euros. Si les revenus des quatre premiers stagnent tandis que celui du dernier augmente fortement, le revenu moyen progresse. Pourtant, la majorité des ménages n’a gagné aucun euro. Si les prix montent dans le même temps, leur pouvoir d’achat individuel peut même reculer.
Une hausse moyenne ne signifie pas que chaque personne bénéficie de cette hausse, ni même que la majorité en bénéficie.
La moyenne reste un indicateur valable, mais elle devient trompeuse lorsqu’elle est présentée comme la description d’une expérience commune. Pour comprendre les conditions de vie, il faut également observer la distribution des revenus : qui gagne, qui perd et dans quelle proportion.
Moyenne et médiane ne répondent pas à la même question
La médiane partage une population en deux groupes : la moitié se situe au-dessus, l’autre moitié en dessous. Elle est moins sensible aux revenus extrêmement élevés que la moyenne.
| Indicateur | Ce qu’il montre | Ce qu’il peut masquer |
|---|---|---|
| Moyenne | Le niveau obtenu en répartissant le total également | Les écarts entre ménages et le poids des revenus les plus élevés |
| Médiane | Le point qui sépare la population en deux | L’ampleur des écarts à l’intérieur de chaque moitié |
| Par unité de consommation | Le niveau de vie en tenant compte de la composition du ménage | Certaines dépenses particulières et les inégalités patrimoniales |
| Dépenses pré-engagées | La part du budget difficile à modifier rapidement | La qualité réelle du logement ou des services payés |
Aucun de ces indicateurs ne suffit seul. Leur combinaison donne une représentation plus fidèle des écarts sociaux.
L’inflation moyenne n’est l’inflation de personne
L’indice général des prix repose sur un panier représentant la consommation de l’ensemble des ménages. Or personne ne consomme exactement ce panier moyen.
Un ménage modeste consacre généralement une part plus importante de ses ressources au logement, à l’alimentation, à l’énergie et aux transports. Lorsque ces postes augmentent rapidement, il peut subir une inflation supérieure à l’indice général. À l’inverse, un ménage propriétaire de son logement, peu dépendant de la voiture et disposant d’une épargne importante ne connaît pas la même exposition.
Les écarts dépendent notamment :
- du statut de propriétaire ou de locataire ;
- du lieu de résidence et de la distance avec le travail ;
- du mode de chauffage et de la qualité du logement ;
- de la présence d’enfants ou d’une personne dépendante ;
- de la part du budget consacrée à l’alimentation ;
- de la nécessité de posséder un véhicule ;
- du montant de l’épargne et des dettes.
Parler d’une inflation identique pour tous efface des modes de vie, des contraintes et des dépenses qui ne sont pas toujours choisis.
Habiter loin de son emploi, louer une passoire thermique ou dépendre d’une voiture ne se corrige pas instantanément en « consommant autrement ».
Le revenu disponible ne dit pas ce qu’il reste pour vivre
Deux foyers ayant le même revenu disponible peuvent disposer de marges de manœuvre très différentes. Le premier peut rembourser un crédit ancien à taux fixe dans une zone où les prix sont modérés. Le second peut supporter un loyer élevé, des frais de transport et des dépenses de garde. Sur le papier, leurs revenus se ressemblent ; dans la pratique, leur reste à vivre n’a rien de comparable.
Les dépenses dites pré-engagées sont liées à des contrats ou difficilement compressibles à court terme : loyer, remboursement d’emprunt, énergie, assurance, télécommunications ou certains abonnements. Une fois ces sommes réglées, le ménage arbitre entre alimentation, vêtements, santé, loisirs et imprévus.
C’est souvent à cet endroit que se forme le sentiment de déclassement. Le salaire peut avoir légèrement augmenté, mais la somme librement utilisable a diminué. La personne ne nie pas nécessairement la statistique générale : elle constate que son espace de choix s’est réduit.
Le « ressenti » peut signaler une contrainte mesurable
Qualifier cette expérience de simple ressenti permet parfois d’éviter la question de la répartition. Pourtant, le reste à vivre, le taux d’effort consacré au logement, le renoncement aux soins ou l’impossibilité d’épargner peuvent être mesurés.
Maintenir son niveau de consommation en réduisant le chauffage, en reportant des soins ou en supprimant des loisirs ne constitue pas une amélioration du niveau de vie.
La composition du ménage change fortement la situation
Comparer uniquement les revenus individuels crée une autre distorsion. Vivre seul coûte proportionnellement plus cher que partager certaines dépenses. Deux adultes sous le même toit n’ont pas besoin de deux cuisines, de deux box internet ou de deux contrats d’électricité.
Pour tenir compte de ces économies d’échelle, les statisticiens utilisent les unités de consommation. Cette méthode améliore les comparaisons, sans les rendre parfaites. Elle ne reflète pas toujours les frais de garde, le handicap, une pension alimentaire, le coût d’études supérieures ou les conséquences d’une séparation.
Les familles monoparentales, les personnes seules et certains retraités peuvent ainsi rencontrer des contraintes spécifiques que les agrégats nationaux rendent peu visibles.
Le patrimoine crée un écart que le revenu mensuel ne montre pas
Le pouvoir d’achat est généralement présenté à partir des revenus et des prix. Mais le patrimoine modifie profondément la sécurité économique.
Une personne propriétaire sans emprunt et une personne locataire peuvent recevoir le même revenu tout en ayant des perspectives opposées. La première dispose d’un actif, supporte moins le risque d’une hausse de loyer et peut parfois transmettre un patrimoine. La seconde doit financer son logement chaque mois et reste plus vulnérable à une perte d’emploi.
L’épargne permet également d’absorber une réparation automobile, une facture énergétique ou une période sans activité. Faute de réserve, le même imprévu peut entraîner découvert, crédit coûteux ou impayé.
Une moyenne de pouvoir d’achat ne décrit ni le niveau de sécurité économique ni la capacité d’un ménage à se projeter.
Les transferts sociaux et les services publics font partie du débat
Le niveau de vie ne dépend pas seulement du salaire versé par l’employeur. Les prestations sociales, les impôts et les cotisations modifient le revenu disponible. Les services publics apportent aussi des ressources qui ne figurent pas directement sur un compte bancaire : éducation, santé, transports collectifs, accueil de la petite enfance ou infrastructures locales.
Une baisse d’impôt peut augmenter le revenu monétaire tout en étant neutralisée, pour certains ménages, par la hausse d’un tarif, la fermeture d’un service de proximité ou le recours forcé à une prestation privée. Inversement, un prélèvement finance parfois un droit ou un service qui évite une dépense bien plus élevée.
Cette dimension explique pourquoi le débat sur le pouvoir d’achat est indissociable de celui sur la redistribution fiscale.
Comment lire correctement une annonce sur le pouvoir d’achat
Une statistique nationale devient plus informative lorsqu’on lui pose quelques questions simples.
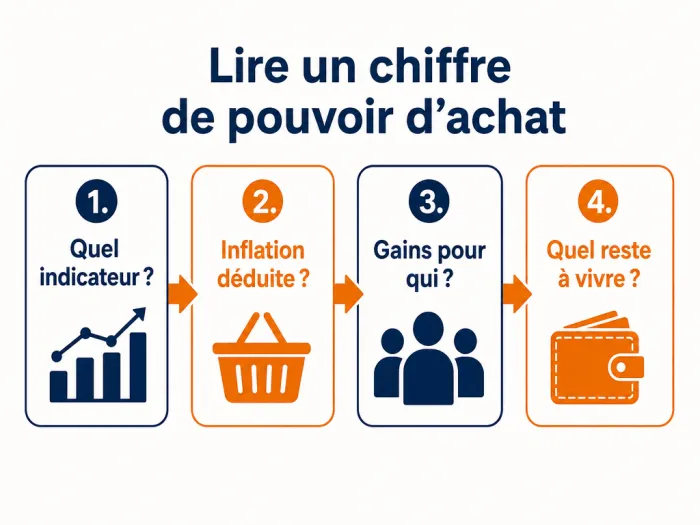
- Parle-t-on d’un total, d’une moyenne par habitant ou d’un calcul par unité de consommation ?
- La variation annoncée est-elle corrigée de l’inflation ?
- Quelle période sert de comparaison ? Un trimestre, une année ou plusieurs années ne racontent pas la même histoire.
- Quels revenus progressent ? Salaires, revenus du patrimoine, prestations ou revenus des indépendants ?
- Comment les gains et les pertes sont-ils répartis ?
- Quels postes de consommation ont le plus augmenté ?
- Que devient le revenu après les dépenses pré-engagées ?
- La statistique tient-elle compte du patrimoine et de l’endettement ?
Cette grille évite deux erreurs symétriques : rejeter toute statistique parce qu’elle ne correspond pas à son expérience personnelle, ou utiliser une moyenne pour nier les difficultés observées.
La question pertinente n’est pas seulement de savoir combien le pouvoir d’achat a augmenté en moyenne, mais pour qui, grâce à quels revenus, face à quelles dépenses et avec quel reste à vivre.
Mini FAQ sur le pouvoir d’achat
Le pouvoir d’achat peut-il augmenter alors que mon salaire stagne ?
À l’échelle nationale, oui, si d’autres revenus progressent ou si certaines prestations augmentent. Pour une situation personnelle, un salaire stable face à une hausse des prix correspond généralement à une baisse du pouvoir d’achat associé à ce salaire.
Pourquoi mon inflation semble-t-elle supérieure au chiffre général ?
Parce que votre panier de consommation diffère du panier moyen. Si vous consacrez une part importante de votre budget à des postes qui augmentent rapidement, votre inflation personnelle peut être plus forte.
Le revenu moyen est-il inutile ?
Non. Il mesure une réalité agrégée et facilite les comparaisons dans le temps. Il doit toutefois être complété par la médiane, la répartition par catégories de revenus, les dépenses contraintes et les niveaux de patrimoine.
Qu’est-ce que le reste à vivre ?
Le reste à vivre est la somme disponible après le paiement des charges considérées comme incompressibles ou pré-engagées. Sa définition peut varier selon les usages, mais il donne une idée plus concrète de la marge de choix quotidienne.