L’inflation mesure la hausse moyenne des prix, tandis que le coût de la vie décrit ce qu’un ménage doit réellement dépenser pour maintenir son niveau de vie. Ces deux notions sont liées, mais elles ne racontent pas exactement la même chose. Cette différence explique pourquoi un chiffre d’inflation en baisse peut coexister avec des budgets toujours plus difficiles à boucler.
Plan de l'article
À retenir : une inflation qui ralentit ne signifie pas que les prix baissent. Cela signifie qu’ils continuent, en moyenne, à augmenter moins vite. Le coût de la vie dépend aussi du logement, des dépenses contraintes, de la composition du foyer, du lieu de résidence et de l’évolution des revenus.
L’inflation est une moyenne, pas le budget d’un ménage
L’inflation correspond à une hausse générale et durable du niveau des prix. En France, elle est principalement suivie à travers l’indice des prix à la consommation, ou IPC. Cet indice observe l’évolution du prix d’un ensemble de biens et de services consommés par les ménages.
Chaque catégorie possède un poids correspondant à sa place dans la consommation globale : alimentation, énergie, loyers, transports, communications, loisirs, santé ou encore habillement. L’indice synthétise ensuite ces milliers de prix en une seule évolution moyenne.
L’inflation est indispensable pour suivre l’évolution générale des prix, mais elle ne constitue pas le relevé bancaire d’une famille précise.
Aucun foyer ne consomme exactement le panier moyen. Un ménage qui consacre une grande part de son revenu à l’alimentation et au chauffage peut subir une hausse supérieure à l’indice général lorsque ces postes augmentent rapidement. Un autre, moins exposé à ces dépenses, connaîtra une évolution différente.
Le coût de la vie dépend de la situation concrète
Le coût de la vie désigne les dépenses nécessaires pour atteindre ou conserver un certain niveau de vie. Il ne dépend donc pas seulement du prix moyen des produits. Il varie selon les besoins, les contraintes et l’endroit où l’on vit.
Deux personnes disposant du même revenu peuvent supporter des coûts très différents. L’une peut être propriétaire d’un logement déjà payé et habiter près de son travail. L’autre peut devoir régler un loyer élevé, utiliser quotidiennement une voiture et assumer des frais de garde. Le chiffre national de l’inflation est identique pour les deux, mais leur réalité budgétaire ne l’est pas.
Les principaux facteurs de différence
- Le logement : montant du loyer, charges, chauffage, travaux et situation d’emprunt.
- Le lieu de résidence : prix immobiliers, offre de transports, distance avec l’emploi et accès aux services.
- La composition du foyer : personne seule, couple, enfants ou proche à charge.
- Les dépenses contraintes : assurances, abonnements, remboursements, énergie ou télécommunications.
- Les besoins particuliers : mobilité, santé, alimentation ou équipement professionnel.
- Le revenu : une même hausse en euros ne représente pas le même effort selon les ressources disponibles.
Pourquoi l’inflation ressentie peut être plus forte
Le sentiment de hausse des prix n’est pas nécessairement une erreur de perception. Il peut refléter un panier de consommation plus exposé que la moyenne aux produits devenus chers.
Les achats fréquents jouent également un rôle important. Le prix des courses ou du carburant est observé chaque semaine, parfois chaque jour. Une hausse sur ces produits est immédiatement visible. À l’inverse, la stabilité ou la baisse d’un bien acheté une fois tous les cinq ans influence peu le ressenti quotidien.
Les ménages modestes consacrent généralement une part plus importante de leur budget aux besoins essentiels. Lorsque l’alimentation, l’énergie ou le logement augmentent, leur marge de manœuvre se réduit rapidement. Ils peuvent difficilement supprimer ces dépenses et doivent souvent arbitrer sur les loisirs, l’habillement ou certains soins. Cette vulnérabilité explique pourquoi certaines politiques sociales sont critiquées comme des mesures anti-pauvres.
Une hausse concentrée sur les produits indispensables pèse davantage sur les ménages dont les dépenses contraintes absorbent déjà l’essentiel du revenu.
Un exemple simplifié
Le tableau suivant est purement illustratif. Il montre comment les mêmes variations de prix peuvent produire des effets différents selon la structure du budget.
| Poste | Variation supposée | Part du budget A | Part du budget B |
|---|---|---|---|
| Alimentation | +5 % | 30 % | 12 % |
| Énergie et carburants | +8 % | 15 % | 8 % |
| Logement | +2 % | 30 % | 15 % |
| Autres dépenses | +1 % | 25 % | 65 % |
| Hausse du panier | — | Environ 3,6 % | Environ 2,2 % |
Le budget A est davantage consacré à l’alimentation et à l’énergie. Il subit donc une hausse plus importante, alors que les variations de prix retenues sont les mêmes. Cet exemple ne remplace pas un calcul officiel : il illustre simplement l’effet des pondérations budgétaires.
Une baisse de l’inflation n’est pas une baisse des prix
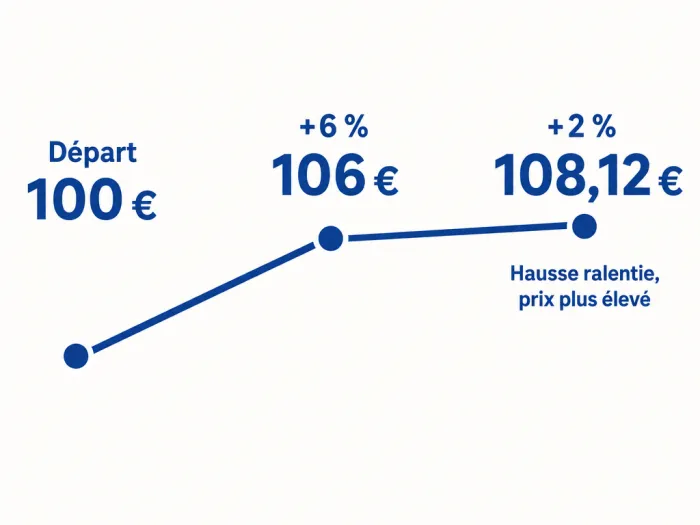
Cette confusion est fréquente. Si le taux d’inflation passe de 6 % à 2 %, les prix ne retrouvent pas automatiquement leur niveau antérieur. Ils augmentent encore, mais moins rapidement.
Prenons un produit vendu 100 euros :
- après une hausse de 6 %, son prix atteint 106 euros ;
- après une nouvelle hausse de 2 %, il atteint 108,12 euros ;
- l’inflation a ralenti, mais le produit coûte toujours plus cher qu’au départ.
Une inflation plus faible indique généralement un ralentissement de la hausse des prix, pas un retour aux prix antérieurs.
Le ralentissement de la hausse générale des prix est appelé désinflation. La déflation, beaucoup plus rare, correspond à une baisse générale et durable du niveau des prix. La baisse ponctuelle de quelques produits ne suffit donc pas à parler de déflation.
Cette distinction aide à comprendre pourquoi l’annonce d’une inflation plus faible ne produit pas immédiatement un soulagement dans les foyers. Les hausses précédentes restent intégrées aux prix, tandis que les revenus n’ont pas nécessairement progressé au même rythme.
Le logement révèle les limites de la comparaison
Le logement occupe souvent une place centrale dans le coût de la vie, mais sa traduction dans les indices de prix est complexe. Les loyers effectivement payés, certaines charges, l’énergie et des services liés au logement sont pris en compte dans la consommation. En revanche, l’achat d’un logement constitue une acquisition d’actif et non un achat de consommation ordinaire.
Les remboursements d’un crédit immobilier comportent également une dimension financière. Ils ne se confondent donc pas avec le prix d’un service consommé. Cette logique statistique est cohérente avec la fonction de l’IPC, mais elle peut créer un écart avec le budget ressenti par un ménage qui achète, déménage ou renouvelle son emprunt.
La moyenne nationale masque aussi de fortes différences territoriales. Le coût pour se loger, se déplacer ou faire garder un enfant varie selon les villes, les zones rurales et l’accès aux services publics. Les difficultés liées à la location à Paris illustrent notamment l’importance du territoire dans un budget. Il est donc possible que l’inflation nationale ralentisse tandis que le coût d’une installation dans une zone donnée continue d’augmenter fortement.
Revenus, pouvoir d’achat et niveau de vie : trois repères différents
Regarder uniquement les prix ne suffit pas pour savoir si une personne s’appauvrit. Il faut aussi étudier l’évolution de ses ressources.
Le pouvoir d’achat met en relation le revenu disponible et l’évolution des prix. Si un revenu progresse moins vite que les prix, son pouvoir d’achat diminue. S’il progresse plus rapidement, il augmente. Mais une moyenne nationale peut, là encore, dissimuler des situations opposées.
Le niveau de vie tient compte du revenu disponible du ménage et de sa composition. Une famille et une personne seule n’ont pas les mêmes besoins, même lorsqu’elles perçoivent le même montant. Les économies réalisées en partageant un logement ou certains équipements doivent aussi être prises en considération.
Enfin, le coût de la vie peut augmenter sans que tous les prix progressent fortement. Une séparation, une naissance, une perte de logement social, un éloignement du lieu de travail ou la suppression d’un service public de proximité peuvent faire croître les dépenses nécessaires. Les débats sur la privatisation du bien commun concernent ainsi des transformations qui peuvent modifier les dépenses supportées par les ménages sans être réductibles au seul taux d’inflation.
Comment lire correctement un chiffre d’inflation
Avant d’interpréter un taux, quelques vérifications permettent d’éviter les contresens :
- identifier la période comparée : un mois, un trimestre ou une année ;
- vérifier s’il s’agit d’une évolution sur douze mois ou d’une moyenne annuelle ;
- distinguer l’indice général des indices concernant l’alimentation, l’énergie ou les services ;
- regarder les prix en niveau, et pas seulement leur vitesse d’augmentation ;
- comparer l’évolution des prix avec celle des salaires, pensions, prestations et autres revenus ;
- tenir compte de la structure du budget plutôt que d’appliquer mécaniquement la moyenne nationale ;
- vérifier la date de publication des données utilisées.
La bonne question à poser
Au lieu de demander seulement « combien vaut l’inflation ? », il faut aussi demander : quels prix ont augmenté, pour quels ménages, dans quels territoires, et les revenus ont-ils suivi ?
Ce que cette distinction change dans le débat public
Confondre inflation et coût de la vie conduit à présenter une moyenne comme si elle décrivait uniformément toute la population. Or l’impact social d’une hausse dépend de sa répartition.
Une augmentation concentrée sur les produits indispensables ne produit pas les mêmes effets qu’une hausse touchant surtout des achats facultatifs. De même, une mesure de soutien identique pour tous peut être insuffisante pour les ménages dont les dépenses contraintes absorbent déjà l’essentiel du revenu. La fiscalité et la redistribution jouent alors un rôle central, ce qui nourrit le débat sur les raisons d’aimer l’impôt.
L’indice des prix mesure une évolution moyenne de la consommation ; il ne résume à lui seul ni les inégalités, ni les conditions de logement, ni les difficultés de fin de mois.
L’indice des prix reste donc un outil essentiel. Le problème n’est pas son existence, mais l’usage que l’on en fait. Pour évaluer la situation réelle des ménages, il faut le rapprocher des revenus, des dépenses contraintes, de la composition familiale et des conditions territoriales.
Mini FAQ
Si l’inflation baisse, pourquoi les courses restent-elles chères ?
Parce qu’une baisse du taux d’inflation signifie généralement que les prix augmentent moins vite, et non qu’ils reviennent à leur niveau précédent. Les hausses déjà accumulées restent présentes.
Chaque ménage a-t-il son propre taux d’inflation ?
On peut estimer l’évolution du prix du panier particulier d’un ménage. Ce résultat dépend de ses dépenses réelles et peut être supérieur ou inférieur à l’indice moyen. Il ne remplace toutefois pas l’indicateur national, conçu pour représenter la consommation dans son ensemble.
Le coût du logement est-il inclus dans l’inflation ?
Certains coûts le sont, notamment les loyers effectivement payés et plusieurs dépenses de fonctionnement. L’achat d’un logement et le remboursement du capital d’un crédit relèvent cependant d’une autre logique statistique. C’est l’une des raisons pour lesquelles coût de la vie et IPC ne se superposent pas.
L’inflation mesure-t-elle la perte de pouvoir d’achat ?
Pas à elle seule. La perte ou le gain de pouvoir d’achat dépend à la fois de l’évolution des prix et de celle des revenus disponibles.
Le ressenti des ménages contredit-il les statistiques ?
Pas nécessairement. Les statistiques décrivent une moyenne, tandis que le ressenti peut traduire une structure de dépenses particulière, une forte exposition aux produits essentiels ou un revenu qui n’a pas suivi les prix.